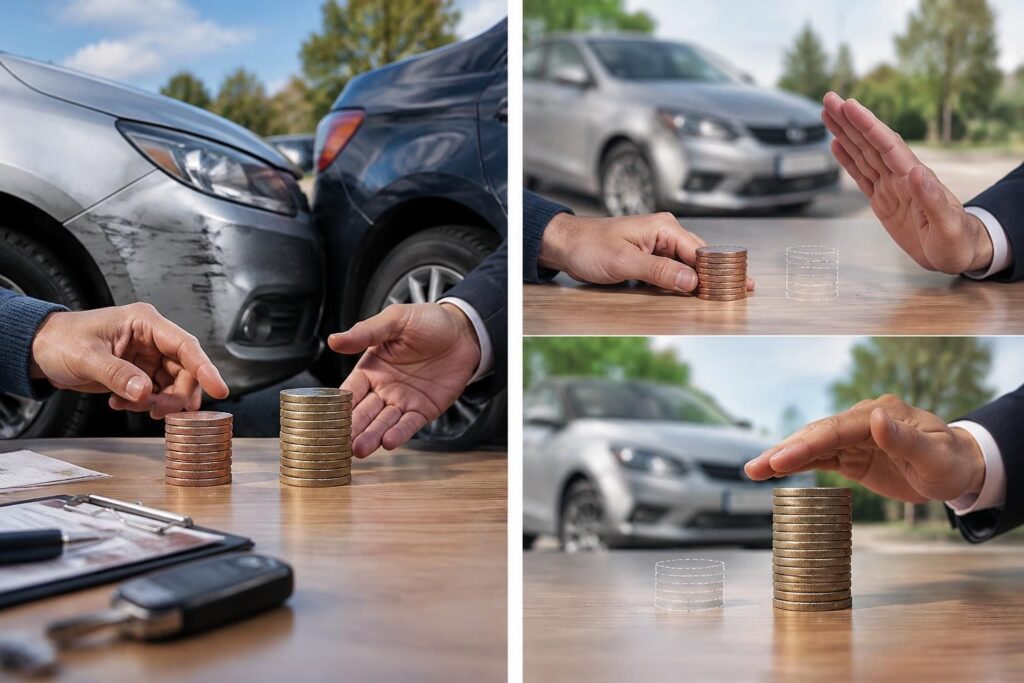
Deux contrats affichent une franchise de 300 euros, mais ils peuvent produire des remboursements très différents. Avec une franchise absolue, cette somme reste généralement à votre charge après un dommage couvert ; avec une franchise relative, elle constitue un seuil au-delà duquel l’assureur peut prendre en charge la totalité du préjudice indemnisable. La différence paraît technique, jusqu’au jour où une facture de réparation transforme cette ligne du contrat en plusieurs centaines d’euros à financer.
Automobile, habitation, activité professionnelle : ce mécanisme intervient dans de nombreuses couvertures, sans fonctionner partout de manière identique. Pour comparer utilement deux offres, il faut donc regarder le mode de calcul, mais aussi les exclusions, les plafonds et les règles d’évaluation des biens. Suivons Camille, propriétaire d’un appartement et d’une voiture, à travers plusieurs situations concrètes : un vitrage endommagé, un dégât des eaux et un équipement à remplacer. Ces exemples permettent de comprendre ce que change réellement chaque formule dans le montant versé, puis de choisir une protection compatible avec son budget.
Franchise absolue en assurance : une somme déduite de l’indemnisation
La franchise absolue désigne la part du dommage couvert qui reste à la charge de l’assuré selon les modalités prévues au contrat. Dans sa version forfaitaire la plus simple, l’organisme assureur retranche un montant fixe de la base indemnisable ; lorsque celle-ci ne dépasse pas cette retenue, aucun versement n’est effectué.
Comment calculer le remboursement avec une franchise absolue ?
Prenons le cas de Camille, dont une canalisation provoque des dégradations dans la cuisine. Après examen du dossier, l’assureur retient 1 800 euros de dommages indemnisables, sans vétusté ni autre réduction dans cet exemple ; la somme contractuellement laissée à sa charge est fixée à 300 euros.
Le calcul donne alors 1 800 − 300 = 1 500 euros versés. Camille finance les 300 euros restants, même si le coût de remise en état dépasse largement cette somme : le franchissement du seuil ne supprime pas la déduction, ce qui constitue la caractéristique essentielle de ce mécanisme.
Si les réparations reconnues ne représentent que 220 euros, le résultat est différent : aucun paiement n’intervient, puisque la dépense demeure inférieure à la retenue prévue. Avec un préjudice admissible exactement égal à 300 euros, le versement reste également nul dans cette configuration forfaitaire simple.
Une retenue fixe, proportionnelle ou encadrée
Cette participation n’est pas nécessairement exprimée par un montant unique. Elle peut correspondre à un pourcentage de la base définie au contrat, parfois assorti d’un minimum et d’un maximum ; les conditions particulières doivent donc être lues avec les conditions générales pour reconstituer le calcul applicable.
Supposons une clause prévoyant 10 % du préjudice indemnisable, avec un minimum de 250 euros et un maximum de 800 euros. Pour une base de 1 000 euros, la retenue sera de 250 euros, et non de 100 euros ; pour une base de 12 000 euros, elle sera limitée à 800 euros.
Ces bornes changent sensiblement le reste à payer. Un pourcentage apparemment faible peut peser lourd sur une réparation courante lorsque son minimum est élevé, tandis qu’un plafond protège contre une participation disproportionnée lors d’un événement important ; comparer uniquement le taux affiché donnerait donc une vision incomplète du produit.
Pourquoi cette formule influence le prix de la cotisation
En laissant une partie des dépenses à l’assuré, cette organisation réduit le coût supporté par la compagnie et peut limiter la gestion de petits dossiers. À garanties comparables, accepter une retenue supérieure peut permettre d’obtenir une cotisation moins élevée, mais cette relation dépend de la tarification propre à chaque offre.
Pour Camille, l’intérêt dépend surtout de sa trésorerie disponible. Économiser quelques dizaines d’euros par an peut sembler intéressant, mais devoir avancer plusieurs centaines d’euros après une fuite devient problématique si son épargne est déjà mobilisée par des travaux ; le prix annuel n’exprime donc pas, à lui seul, l’effort financier réel.
Autre point pratique : cette déduction ne réduit pas nécessairement la facture présentée par l’artisan. Selon les modalités de règlement, Camille peut recevoir un versement net ou payer directement une part au professionnel ; le montant laissé à sa charge reste une dépense à anticiper, pas une remise sur les réparations.
Franchise relative en assurance : un seuil qui déclenche la prise en charge
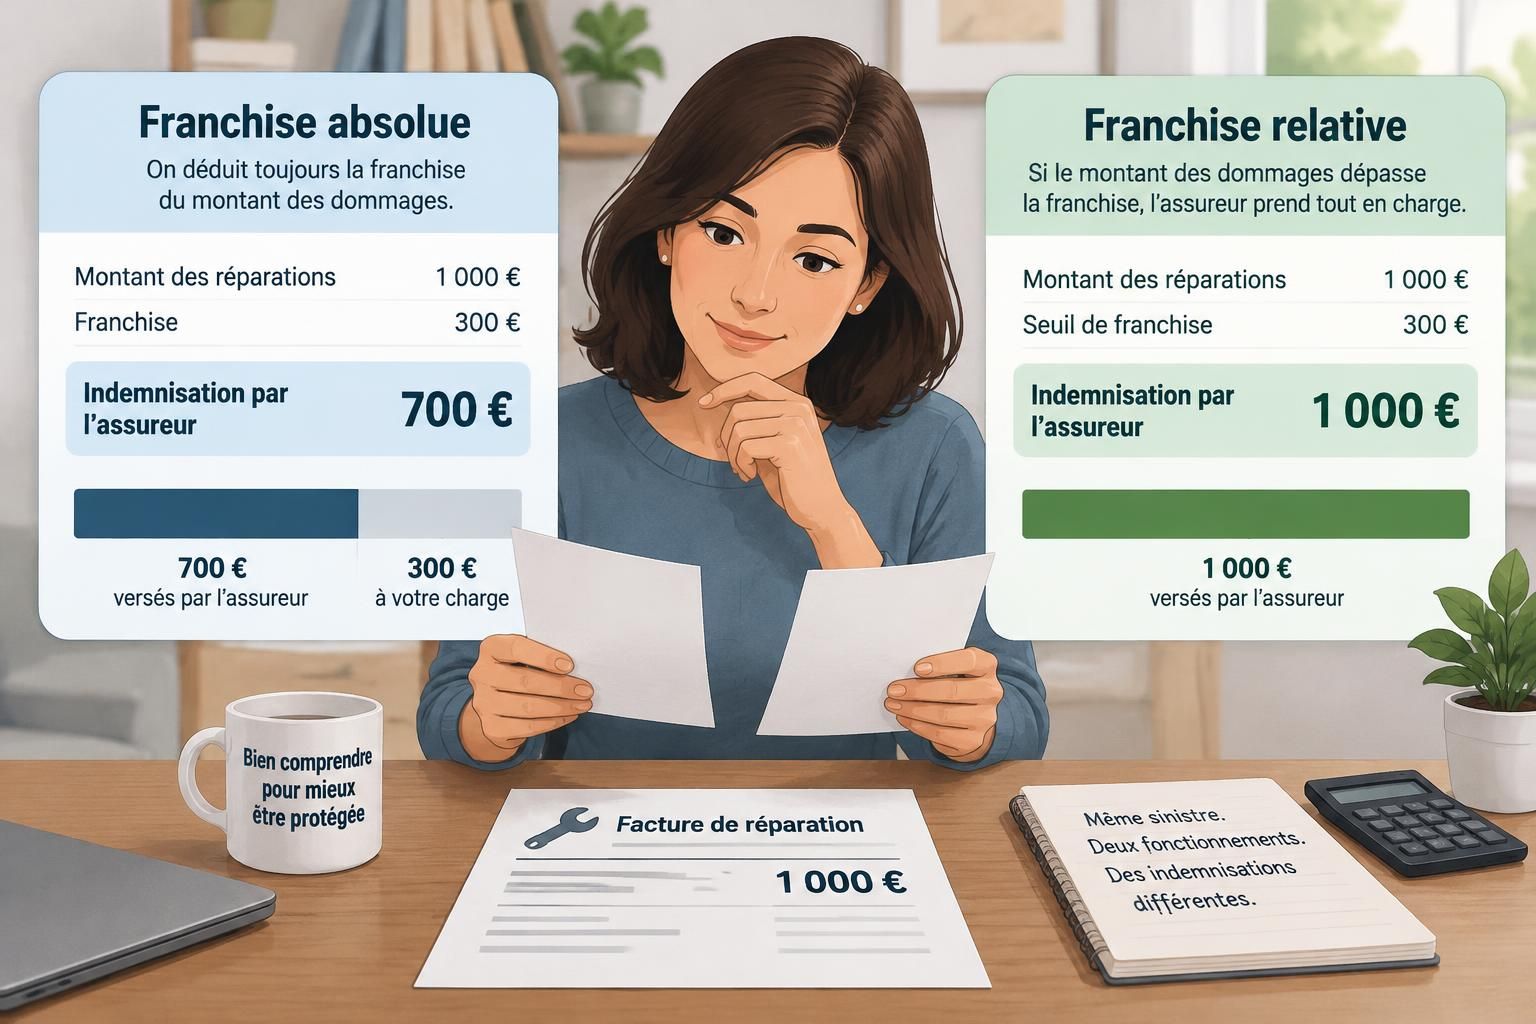
La franchise relative, également appelée franchise simple, fonctionne comme un seuil de déclenchement. Dans le mécanisme usuel, aucun versement n’est dû lorsque le préjudice indemnisable est inférieur ou égal au montant prévu ; lorsqu’il le dépasse, ce montant n’est plus soustrait de la base retenue pour le règlement.
Pourquoi le franchissement du seuil change tout
Reprenons une limite contractuelle de 300 euros. Si Camille subit une dégradation couverte évaluée à 220 euros, elle règle seule la réparation ; si la base admissible atteint 1 000 euros, l’assureur verse normalement ces 1 000 euros, sous réserve des autres dispositions applicables au dossier.
La différence avec le mécanisme précédent est donc de 300 euros dans ce second scénario. Le seuil de franchise sert ici à ouvrir le droit au paiement, et non à calculer une déduction systématique ; cette distinction explique pourquoi deux offres comportant le même chiffre ne procurent pas nécessairement une protection financière équivalente.
Le cas situé exactement à la limite mérite toutefois une lecture attentive. Dans le fonctionnement courant décrit ici, un dommage égal à 300 euros ne déclenche pas de règlement, car il faut dépasser ce niveau ; la rédaction précise de la clause doit toujours confirmer la règle retenue à cette frontière.
Un remboursement intégral ne couvre pas nécessairement toute la facture
Le mot « intégral » peut prêter à confusion. Il signifie que la retenue conditionnelle disparaît après dépassement du seuil, mais il ne supprime ni les exclusions ni les plafonds, et ne transforme pas automatiquement une facture commerciale en base intégralement reconnue par la compagnie.
Imaginons un équipement acheté 1 500 euros plusieurs années auparavant. Après application des modalités d’évaluation prévues, sa valeur indemnisable est fixée à 900 euros ; avec une limite conditionnelle de 300 euros, le paiement peut atteindre 900 euros, sans pour autant financer un appareil neuf vendu aujourd’hui 1 600 euros.
Le même raisonnement vaut pour les prestations non couvertes. Si le devis inclut une amélioration esthétique ou un changement de gamme étranger à la remise en état garantie, cette dépense peut rester exclue ; dépasser le montant déclencheur ne rend pas admissible une prestation qui ne l’était pas auparavant.
Dans quelles situations ce mécanisme est-il avantageux ?
Cette formule est favorable, à conditions strictement identiques, lorsque les événements couverts dépassent régulièrement la limite fixée. Camille pourrait ainsi apprécier une absence de retenue sur une réparation importante, tout en acceptant de financer elle-même les incidents modestes ; elle conserve néanmoins le risque de dépenses répétées situées juste en dessous du seuil.
Son intérêt ne permet pas de présumer sa disponibilité. Tous les assureurs ne la proposent pas pour chaque risque, et un même contrat peut employer plusieurs mécanismes selon les postes protégés ; il faut donc vérifier la clause associée au bris de glace, au vol ou aux dégâts des eaux plutôt que généraliser une mention commerciale.
Enfin, l’effet de seuil rend l’évaluation du préjudice particulièrement importante. Un devis doit refléter les réparations réellement nécessaires, sans majoration artificielle destinée à obtenir un paiement ; c’est le coût justifié et admissible qui détermine le déclenchement, jamais un montant choisi pour atteindre la limite.
Franchise absolue ou relative : comparer les montants réellement versés
Un tableau permet de visualiser les écarts, à condition de fixer des hypothèses communes. Les exemples suivants supposent un événement couvert, une base indemnisable égale au montant des dommages indiqué, aucune vétusté, aucun plafond atteint et une franchise forfaitaire de 300 euros, appliquée une seule fois.
Tableau comparatif avec un seuil de franchise de 300 euros
| Base indemnisable | Versement avec franchise absolue | Versement avec franchise relative | Reste à charge : absolue / relative |
|---|---|---|---|
| 200 euros | 0 euro | 0 euro | 200 / 200 euros |
| 300 euros | 0 euro | 0 euro | 300 / 300 euros |
| 301 euros | 1 euro | 301 euros | 300 / 0 euro |
| 1 000 euros | 700 euros | 1 000 euros | 300 / 0 euro |
| 5 000 euros | 4 700 euros | 5 000 euros | 300 / 0 euro |
La ligne à 301 euros révèle le contraste le plus spectaculaire. Avec une déduction permanente, un seul euro est versé ; avec le mécanisme conditionnel décrit, toute la base devient payable, ce qui montre qu’un petit écart d’évaluation peut produire une grande différence de règlement près de la limite.
Cette discontinuité ne signifie pas que le second produit sera systématiquement moins cher ou préférable. Le tarif, l’étendue des événements couverts et les conditions d’accès peuvent différer ; la comparaison du paiement doit porter sur des garanties équivalentes, faute de quoi le tableau ne représente qu’une partie du choix.
Distinguer franchise, vétusté, exclusion et plafond
Ces quatre notions agissent différemment. La première organise la participation financière de l’assuré ; la vétusté intervient dans l’évaluation d’un bien usagé ; une exclusion retire certaines circonstances du champ couvert ; enfin, un plafond limite le montant payable selon les modalités prévues.
Camille peut ainsi posséder un objet dont la valeur reconnue atteint 4 000 euros, alors que la couverture applicable prévoit une limite particulière de 2 000 euros. L’existence d’un seuil conditionnel inférieur à cette valeur ne fait pas disparaître cette limite, et l’ordre d’application des clauses doit être vérifié.
Pour éviter les erreurs, mieux vaut demander un décompte distinguant les étapes : évaluation initiale, éventuelle dépréciation, application des limites et participation personnelle. Cette présentation permet d’identifier la source exacte d’un écart entre la facture et le paiement, au lieu d’attribuer toute différence à une seule retenue.
Vérifier si la retenue s’applique par événement ou par poste
Le nombre de déductions constitue un autre point décisif. Un même dégât des eaux peut toucher plusieurs pièces ou plusieurs biens, sans qu’il faille automatiquement multiplier la participation par le nombre d’objets abîmés ; l’unité d’application dépend de la rédaction contractuelle et de la qualification des faits.
À l’inverse, deux fuites indépendantes, survenues à des moments distincts, peuvent donner lieu à deux dossiers et à deux participations. Pour une entreprise, certains dispositifs prévoient aussi des modalités spécifiques par événement, période ou catégorie de biens, qu’une simple lecture du montant affiché ne révèle pas.
Lorsque plusieurs protections sont mobilisées à la suite d’un même incident, leur articulation mérite également d’être examinée. Les modalités de cumul ou de non-cumul ne se déduisent pas du seul mot « franchise » ; Camille doit donc demander une explication écrite si plusieurs postes apparaissent dans le décompte proposé.
La bonne méthode consiste à reconstruire le calcul complet plutôt qu’à comparer deux chiffres isolés. Le règlement final résulte d’un ensemble de clauses, dont la participation personnelle n’est qu’un élément ; cette lecture permet ensuite d’évaluer le rapport entre la cotisation demandée et le risque conservé.
Quelle franchise choisir selon son budget et son contrat d’assurance ?
Choisir une protection ne consiste pas simplement à rechercher la participation la plus faible. Il s’agit de décider quelle dépense vous pouvez absorber sans difficulté et quels risques vous souhaitez transférer à l’assureur ; cette réflexion doit précéder la comparaison des tarifs pour éviter une économie apparente mais financièrement fragile.
Mesurer l’économie de cotisation face au reste à charge
Camille hésite entre deux offres de même étendue, l’une avec une retenue fixe de 150 euros, l’autre avec 500 euros. La seconde coûte 70 euros de moins par an : en contrepartie de cette économie, elle accepte une participation supplémentaire pouvant atteindre 350 euros pour chaque événement suffisamment important.
Sur cinq années sans dossier indemnisé, l’économie cumulée atteindrait 350 euros, à tarifs constants. Un seul événement couvert au-delà des deux montants absorberait cet avantage ; ce calcul ne prédit pas la fréquence des incidents, mais il donne une mesure concrète de l’arbitrage entre coût certain et dépense éventuelle.
Il faut également envisager plusieurs incidents rapprochés. Une retenue de 500 euros peut sembler supportable une fois, puis devenir difficile à financer si deux événements distincts surviennent dans la même année ; la capacité à payer immédiatement compte autant que l’économie annuelle espérée.
Comparer les offres sans perdre de vue la garantie
Une proposition assortie d’un mécanisme conditionnel peut paraître plus protectrice, mais comporter une limite d’indemnisation inférieure ou une exclusion plus large. Pour un appartement exposé aux infiltrations, la définition exacte des dégâts couverts peut peser davantage dans la décision qu’un écart de participation sur une situation théorique.
Avant de signer, Camille vérifie les éléments qui modifient réellement la protection. Cette démarche évite de découvrir, après un incident, qu’une option attendue n’a pas été souscrite ou qu’une somme avantageuse dans le devis ne concernait qu’un poste secondaire.
- Le mode de calcul : montant fixe, pourcentage, minimum et maximum éventuels.
- Le périmètre concerné : événements couverts et clause applicable à chacun.
- Les limites financières : plafonds globaux et montants particuliers par catégorie de biens.
- Les règles d’évaluation : valeur d’usage, remplacement ou complément conditionnel.
- Les modalités d’application : retenue par événement, cumul éventuel et options de réduction.
Ces vérifications doivent porter sur les documents contractuels, pas seulement sur une simulation commerciale. Une formule comme « jusqu’à zéro franchise » peut dépendre d’une option, d’un prestataire partenaire ou de circonstances précises ; elle ne prouve pas une absence générale de participation pour toutes les situations.
Adapter son choix à la valeur des biens et à son épargne
Le niveau acceptable dépend aussi de ce que vous protégez. Une retenue de 400 euros n’a pas le même impact pour un équipement valant 600 euros que pour une remise en état de 20 000 euros ; dans le premier cas, elle réduit fortement l’utilité de la prise en charge.
Pour un risque susceptible de désorganiser durablement le foyer, préserver une trésorerie suffisante peut justifier une cotisation supérieure. À l’inverse, une personne disposant d’une réserve confortable peut choisir de financer les dépenses modestes elle-même, tout en conservant une couverture robuste contre les pertes majeures et les conséquences coûteuses.
Cette décision mérite d’être réexaminée après un déménagement, un achat important ou un changement de revenus. Le bon contrat d’assurance est celui dont le reste à charge demeure supportable au moment où l’événement survient, et non celui qui présente uniquement la mensualité la plus séduisante.
Après un sinistre : vérifier la franchise et défendre un calcul exact
Au moment de déclarer un sinistre, l’enjeu n’est plus théorique : il faut établir les faits, préserver les justificatifs et comprendre le calcul proposé. Une démarche organisée réduit les échanges inutiles et permet de repérer rapidement une clause mal appliquée, une erreur matérielle ou un poste oublié dans l’évaluation.
Constituer un dossier qui permet une évaluation fiable
Camille découvre de l’eau dans sa cuisine et prend d’abord les mesures nécessaires pour limiter l’aggravation, sans se mettre en danger. Elle photographie ensuite les zones atteintes, conserve les factures disponibles et sollicite des devis détaillés ; ces éléments permettront de distinguer les réparations indispensables des améliorations qu’elle souhaiterait éventuellement ajouter.
La déclaration doit respecter les modalités et délais applicables au type d’événement. Attendre une estimation définitive avant de prévenir la compagnie peut compliquer la gestion du dossier ; mieux vaut signaler les faits dans les temps, puis transmettre les pièces complémentaires demandées au fur et à mesure de leur disponibilité.
Lorsque des travaux urgents sont nécessaires, conserver les preuves de leur nécessité et les justificatifs de paiement facilite leur examen. Pour les interventions non urgentes, demander l’accord ou les consignes du gestionnaire avant d’engager des dépenses importantes évite un désaccord sur leur portée, leur coût ou leur caractère admissible.
Contrôler le décompte et demander les explications utiles
À réception de la proposition, Camille rapproche chaque ligne des documents applicables à la date de l’événement. Elle vérifie notamment le montant de la participation, sa nature, la base retenue et l’existence éventuelle d’une dépréciation ; une erreur peut provenir d’une ancienne formule ou d’un mauvais rattachement à une garantie.
Si le mécanisme prévu est conditionnel mais qu’une déduction apparaît malgré le franchissement du seuil, elle demande sa justification contractuelle. La question peut être formulée simplement : « Quelle clause autorise cette retenue sur la base retenue ? » ; une demande précise est plus efficace qu’une contestation générale du montant reçu.
Elle vérifie aussi qu’une différence entre la facture et le versement n’a pas une autre origine légitime, comme un plafond ou une prestation exclue. Contester utilement suppose d’identifier l’étape du calcul concernée, puis d’appuyer sa demande sur des pièces et sur le texte applicable plutôt que sur une estimation approximative.
Comprendre les recours et le rôle d’un tiers responsable
La présence d’un tiers responsable ne garantit pas que la participation sera immédiatement annulée. Selon les circonstances, votre propre assureur peut intervenir d’abord selon les dispositions prévues, puis exercer un recours ; une récupération ultérieure peut permettre de restituer tout ou partie de la somme restée à votre charge.
Camille doit donc distinguer le règlement initial du résultat final du recours. Une fuite provenant du logement voisin soulève par exemple des questions de responsabilité, d’origine et de preuve ; la possibilité d’obtenir un complément dépendra de ces éléments, du fondement de la demande et des démarches effectivement menées.
Si le désaccord porte sur l’application de la clause, une réclamation écrite permet de présenter les faits, le calcul contesté et la correction attendue. En cas de difficulté persistante, le service réclamations puis, lorsque les conditions de recevabilité sont réunies, le médiateur compétent constituent des voies de résolution à examiner.
Lorsque le différend concerne plutôt l’évaluation technique, les modalités de contre-expertise prévues peuvent être utiles, en tenant compte de leur coût. Un dossier documenté et un décompte expliqué restent les meilleurs outils pour obtenir le remboursement réellement prévu, sans confondre le fonctionnement du seuil avec les autres limites de protection.
Questions fréquentes sur la franchise absolue et la franchise relative
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Quelle est la diffu00e9rence essentielle entre les deux mu00e9canismes ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »La franchise absolue est du00e9duite de la base indemnisable. La franchise relative constitue un seuil : dans son fonctionnement usuel, aucun paiement nu2019intervient jusquu2019u00e0 ce montant inclus, puis la base admissible est versu00e9e sans cette du00e9duction lorsque le seuil est du00e9passu00e9, sous ru00e9serve des autres clauses. »}},{« @type »: »Question », »name »: »Que se passe-t-il si les dommages sont exactement u00e9gaux au seuil ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Avec une retenue absolue forfaitaire u00e9gale u00e0 la base indemnisable, le versement est nul. Avec un mu00e9canisme relatif exigeant un du00e9passement du seuil, il est u00e9galement nul. La ru00e9daction contractuelle doit u00eatre vu00e9rifiu00e9e pour confirmer le traitement exact de cette u00e9galitu00e9. »}},{« @type »: »Question », »name »: »Une franchise relative garantit-elle le paiement de toute la facture ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. Elle supprime uniquement la du00e9duction liu00e9e au seuil lorsque les conditions de du00e9clenchement sont remplies. Les exclusions, la vu00e9tustu00e9, les limites de garantie et les ru00e8gles du2019u00e9valuation continuent u00e0 su2019appliquer. »}},{« @type »: »Question », »name »: »Peut-on ru00e9duire ou supprimer sa participation financiu00e8re ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Certains assureurs proposent une option de ru00e9duction ou de rachat, gu00e9nu00e9ralement en contrepartie du2019une cotisation supu00e9rieure et selon les risques concernu00e9s. Cette possibilitu00e9 doit u00eatre pru00e9vue avant lu2019u00e9vu00e9nement et peut comporter des exceptions, notamment pour certaines franchises ru00e9glementu00e9es. »}},{« @type »: »Question », »name »: »La franchise reste-t-elle due lorsquu2019un tiers est responsable ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Elle peut u00eatre appliquu00e9e lors du ru00e8glement initial effectuu00e9 par votre assureur. Sa ru00e9cupu00e9ration u00e9ventuelle du00e9pend notamment de la responsabilitu00e9 u00e9tablie, des preuves disponibles et de lu2019issue du recours contre le responsable ou son assureur ; sa restitution immu00e9diate nu2019est pas automatique. »}}]}Quelle est la différence essentielle entre les deux mécanismes ?
La franchise absolue est déduite de la base indemnisable. La franchise relative constitue un seuil : dans son fonctionnement usuel, aucun paiement n’intervient jusqu’à ce montant inclus, puis la base admissible est versée sans cette déduction lorsque le seuil est dépassé, sous réserve des autres clauses.
Que se passe-t-il si les dommages sont exactement égaux au seuil ?
Avec une retenue absolue forfaitaire égale à la base indemnisable, le versement est nul. Avec un mécanisme relatif exigeant un dépassement du seuil, il est également nul. La rédaction contractuelle doit être vérifiée pour confirmer le traitement exact de cette égalité.
Une franchise relative garantit-elle le paiement de toute la facture ?
Non. Elle supprime uniquement la déduction liée au seuil lorsque les conditions de déclenchement sont remplies. Les exclusions, la vétusté, les limites de garantie et les règles d’évaluation continuent à s’appliquer.
Peut-on réduire ou supprimer sa participation financière ?
Certains assureurs proposent une option de réduction ou de rachat, généralement en contrepartie d’une cotisation supérieure et selon les risques concernés. Cette possibilité doit être prévue avant l’événement et peut comporter des exceptions, notamment pour certaines franchises réglementées.
La franchise reste-t-elle due lorsqu’un tiers est responsable ?
Elle peut être appliquée lors du règlement initial effectué par votre assureur. Sa récupération éventuelle dépend notamment de la responsabilité établie, des preuves disponibles et de l’issue du recours contre le responsable ou son assureur ; sa restitution immédiate n’est pas automatique.